Un esempio di controlli proporzionati al rischio in banca
Una banca rileva errori di inserimento manuale in due attività: la disposizione di bonifici e la compilazione di un report interno a uso gestionale, privo di effetti sui clienti o sulle segnalazioni di vigilanza. La somiglianza dell’errore non implica che i due processi richiedano gli stessi controlli: nel primo caso possono verificarsi trasferimenti errati e danni ai clienti, mentre nel secondo le conseguenze possono essere più circoscritte.
Considerando le evidenze disponibili e i presidi esistenti, la banca può assegnare priorità al processo dei bonifici, prevedendo verifiche preventive più stringenti e una seconda autorizzazione per le operazioni individuate come più esposte. Per il report può invece adottare verifiche di coerenza e controlli a campione, se adeguati al rischio e agli obblighi applicabili. Il RBA si traduce nella diversa intensità dei presidi e nell’ordine degli interventi. Se cambiano gli impatti o aumentano le anomalie, anche queste scelte devono essere riesaminate.

 Il Risk Based Approach (RBA), o approccio basato sul rischio, consente alle banche di definire priorità, controlli e risorse in funzione del livello di esposizione. Il criterio è concentrare maggiore attenzione sui rischi più rilevanti e calibrare i presidi sulle conseguenze che possono produrre. Questo orientamento trova applicazione nella compliance, nell’antiriciclaggio e nell’audit, oltre che nella gestione dei rischi operativi e informatici, nonché legati a terze parti. In questo articolo vediamo come utilizzarlo per guidare le scelte della banca, dalla definizione delle priorità alla revisione dei controlli.
Che cos'è il Risk Based Approach
Un approccio basato sul rischio richiede di identificare, valutare e comprendere i fattori che possono compromettere gli obiettivi e la continuità operativa dell’organizzazione. Il suo tratto distintivo è utilizzare queste informazioni per differenziare le decisioni: quali esposizioni affrontare prima, dove approfondire le verifiche e quali misure adottare. Applicarlo significa quindi collegare la valutazione del rischio alle scelte operative, aggiornandole quando cambiano le condizioni che le hanno motivate.
Per tradurre questo criterio nell’operatività occorre collegare quattro attività:
- individuazione e registrazione degli eventi potenzialmente sfavorevoli;
- valutazione degli eventi per determinarne la rischiosità;
- identificazione delle misure di prevenzione, protezione e reazione;
- attuazione delle misure.
Le decisioni seguono tre principi: proporzionalità, per rapportare le misure al livello di rischio; prioritizzazione, per concentrare l’attenzione sulle esposizioni più rilevanti; efficacia, per verificare che i controlli adottati riducano effettivamente il rischio.
La valutazione comprende anche la due diligence sulle terze parti. Il monitoraggio dei cambiamenti normativi aiuta inoltre a verificare se i presidi esistenti restano adeguati agli obblighi applicabili.
Uno degli aspetti essenziali dell'approccio basato sul rischio riguarda l'affinamento delle procedure di analisi della conformità dei processi interni all'azienda. Nuove linee di prodotto, nuovi sistemi di remunerazione degli incentivi, nuovi sistemi informatici, nuove partnership, nuovi incarichi affidati a terze parti: tutti questi fattori possono infatti influire sul livello dei rischi di compliance, senza che vi siano cambiamenti esogeni.
Il Risk Based Approach trova applicazione anche nell’antiriciclaggio (AML, Anti-Money Laundering): la conoscenza del cliente, o KYC (Know Your Customer), contribuisce a definirne il profilo di rischio e a calibrare l’adeguata verifica e il monitoraggio del rapporto. Nella compliance, graduare l’intensità dei controlli in base al rischio resta comunque subordinato al rispetto degli obblighi applicabili.
I vantaggi del Risk Based Approach in banca
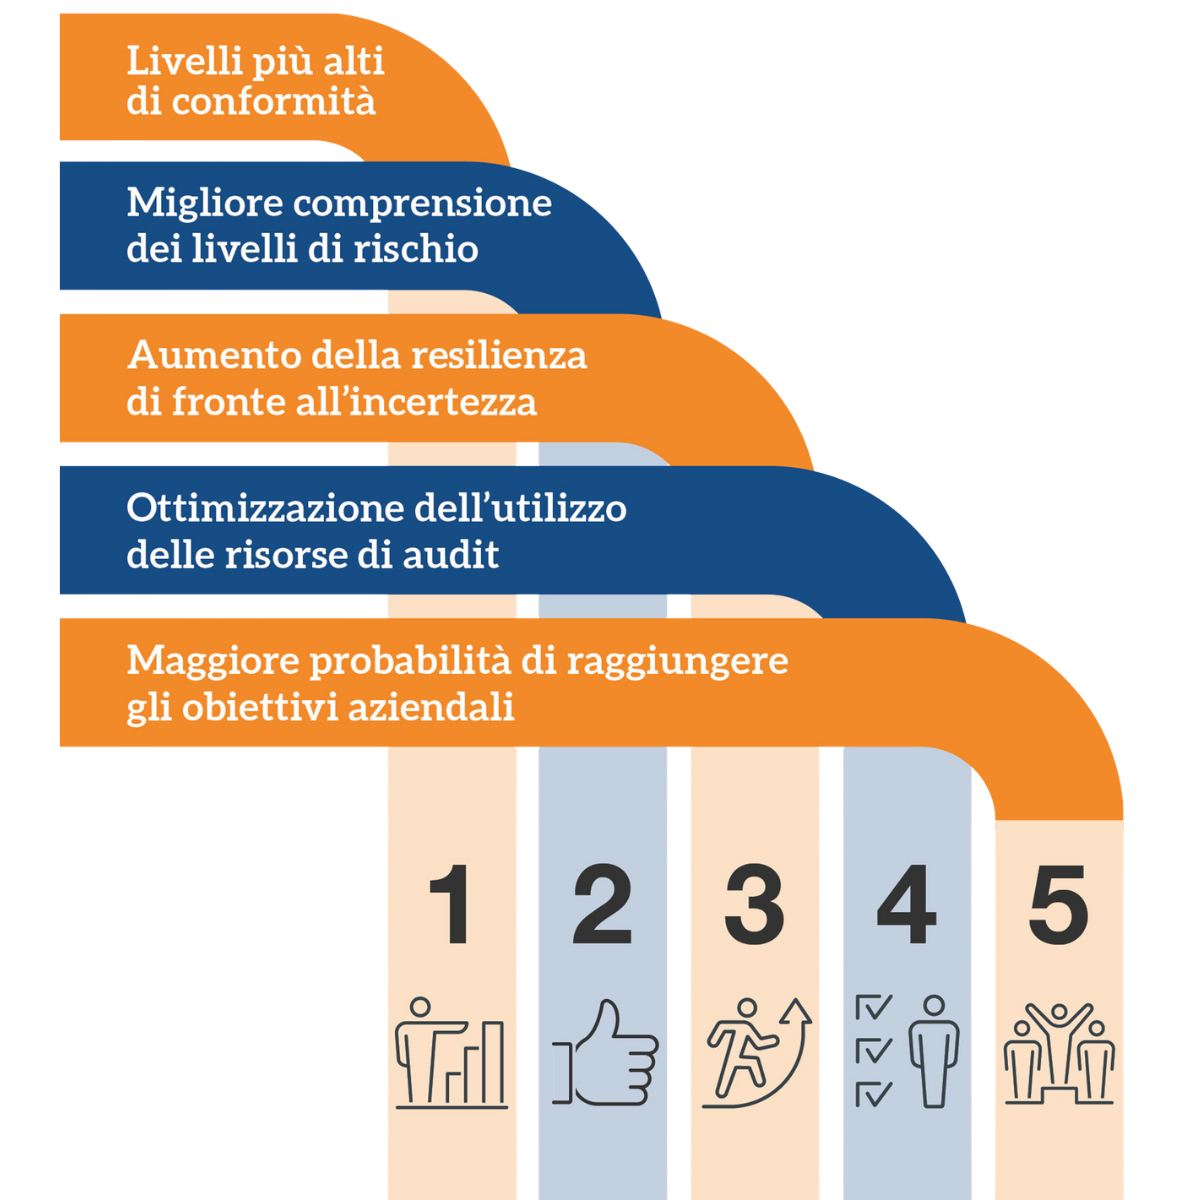
Si tratta di una trasformazione complessa, che richiede il coordinamento delle strutture preposte al Risk Management e, dove necessario, un adeguamento delle modalità di lavoro e dei flussi informativi. Ma i vantaggi che le banche possono ottenere dall’adozione di un approccio basato sul rischio riguardano diversi aspetti della gestione e sono immediatamente riscontrabili: dalla conformità normativa alla comprensione delle minacce, fino all’impiego delle risorse e alla capacità di perseguire gli obiettivi aziendali.
1. Livelli più alti di conformità
Grazie a verifiche pianificate in funzione del rischio e aggiornate quando cambia il livello di esposizione, si possono individuare carenze nei presidi e colmare le lacune di conoscenza del personale che gestisce quotidianamente i controlli. Le risultanze degli audit possono così tradursi in indicazioni concrete per migliorare le procedure e indirizzare la formazione verso gli ambiti nei quali emergono maggiori difficoltà. Inoltre, la predisposizione di rapporti regolari contribuisce a rendere le attività di risk management una priorità continuativa per la banca, anziché limitarle a una serie di report annuali che rischiano di non avere seguito operativo. La rendicontazione permette infatti di verificare quali criticità siano state affrontate e quali richiedano ancora un intervento.
2. Migliore comprensione dei livelli di rischio
Diventa più facile identificare la priorità dei rischi sulla base di indicatori quali la probabilità degli eventi, la rapidità con cui le minacce possono manifestarsi e la gravità delle loro conseguenze. Ciò consente alle banche di comprendere le conseguenze delle proprie azioni in relazione a ciascun rischio e di individuare le possibilità di miglioramento per mitigare le esposizioni future. Una lettura condivisa dei livelli di rischio aiuta inoltre le diverse funzioni a confrontare le criticità con criteri coerenti: per esempio, distinguendo una vulnerabilità che interessa un servizio essenziale da una debolezza con effetti più circoscritti. Le priorità diventano così più comprensibili anche per chi deve approvare gli interventi e assegnare le risorse.
3. Aumento della resilienza di fronte all'incertezza
Un approccio basato sul rischio è un alleato prezioso soprattutto nei momenti di incertezza, in quanto consente alle banche di adattarsi più facilmente a condizioni mutevoli grazie a una metodologia coerente e completa, orientata ad analizzare anche scenari futuri e avversi. Considerare in anticipo eventi come l’indisponibilità di un servizio, la compromissione di un sistema o un’interruzione presso un fornitore permette di valutarne le possibili conseguenze e preparare misure di risposta. Quando il contesto cambia, la banca dispone quindi di una base informativa e di criteri di valutazione da aggiornare, senza dover ricostruire ogni volta l’intera analisi. Questo facilita la revisione delle priorità e sostiene la continuità dei servizi anche in condizioni difficili.
4. Ottimizzazione dell'utilizzo delle risorse di audit
Il Risk Based Approach favorisce un’allocazione delle risorse di audit più mirata, poiché la pianificazione delle verifiche tiene conto della gravità e della rilevanza dei rischi sui quali gli organi aziendali richiedono garanzie. Nell’internal audit, questo orientamento, noto come risk based audit approach, permette di concentrare l’attenzione sulle aree maggiormente esposte e sui controlli da cui dipende la tenuta dei processi più importanti. L’estensione e la frequenza delle verifiche possono così essere calibrate sul profilo di rischio della banca, evitando di distribuire lo stesso impegno su ambiti con criticità differenti. La funzione di audit mantiene la propria indipendenza nel definire le priorità e nel valutare se i presidi adottati siano adeguati.
5. Maggiore probabilità di raggiungere gli obiettivi aziendali
Un approccio basato sul rischio mette in relazione i diversi aspetti del risk management con gli obiettivi che la banca intende raggiungere. Questo consente di evidenziare anche gli obiettivi di business minacciati da scenari sfavorevoli e di comprendere quali condizioni potrebbero ostacolarne il conseguimento. In questo modo si possono stabilire tempestivamente le misure per mitigare il rischio prima che questo generi un impatto sulla capacità dell’organizzazione di raggiungere i risultati attesi. Il collegamento diventa particolarmente utile quando la banca introduce nuovi servizi, modifica i processi o avvia nuove partnership: valutare le esposizioni associate a queste scelte aiuta a definire i controlli e le responsabilità necessari per sostenerne l’attuazione.
Come applicare il Risk Based Approach nei processi bancari
L’applicazione del Risk Based Approach parte dai processi della banca e dalle conseguenze che eventuali criticità possono produrre sui servizi, sui clienti e sugli obiettivi aziendali. La mappatura di attività, persone, asset e fornitori serve a riconoscere dove concentrare l’attenzione. Da questa lettura devono derivare scelte concrete: priorità di intervento, intensità dei controlli e risorse da assegnare.
I rischi ICT rappresentano uno degli ambiti di applicazione: una vulnerabilità tecnica va considerata anche per gli effetti che può avere sui servizi bancari. La rilevanza di queste dipendenze emerge anche dal Verizon Data Breach Investigations Report 2026: nel campione del settore finanziario e assicurativo, il 34% delle violazioni coinvolge terze parti e il 65% presenta una componente umana. Per una banca, queste evidenze suggeriscono di considerare insieme fornitori, persone e processi nella scelta dei controlli, adattando le priorità alla propria esposizione.
Lo scopo del risk management è controllare e mitigare i fattori di rischio, ma anche supportare strategie di risposta a eventi che possono alterare i processi aziendali e provocare danni al business. Per questo, un controllo uniforme su tutte le attività può risultare poco efficace: alcune esposizioni richiedono verifiche più approfondite o interventi urgenti, mentre altre possono essere presidiate con misure meno intensive, nel rispetto degli obblighi applicabili. La differenziazione deve essere motivata dalle evidenze e dall’efficacia dei presidi già presenti.
Dalla valutazione alla priorità dei rischi
Il risk assessment fornisce la base informativa per queste scelte: identifica, analizza e valuta i rischi. Il Risk Based Approach ne utilizza gli esiti per graduare l’attenzione e le misure da adottare.
Le decisioni devono inoltre restare coerenti con il Risk Appetite Framework (RAF), che definisce la propensione e i limiti di rischio della banca. Il RBA orienta le priorità e i presidi entro questo quadro; eventuali superamenti dei limiti richiedono gli interventi e i passaggi decisionali previsti dalle politiche interne.
Le scelte devono essere documentabili: perché un rischio ha ricevuto una certa priorità, quali controlli sono stati scelti e chi deve attuarli. Responsabili, scadenze e criteri di verifica permettono di seguire le decisioni fino alla loro attuazione e di motivare eventuali revisioni.
Le perdite operative e gli incidenti registrati aiutano a verificare se le priorità restano adeguate. Se un evento si ripete nonostante i controlli, la banca può dover anticipare un intervento, rafforzare le verifiche o riassegnare risorse. Il loro valore, nel RBA, è quindi orientare la revisione delle decisioni alla luce dell’esperienza.
Dal livello di rischio alle scelte operative
| Decisione | Criterio | Applicazione in banca | Risultato |
|---|---|---|---|
| Definire le priorità | Rilevanza delle conseguenze e presidi esistenti | Affrontare prima le esposizioni più rilevanti per servizi e clienti | Ordine degli interventi |
| Graduare i controlli | Livello di esposizione e obblighi applicabili | Differenziare profondità delle verifiche e autorizzazioni | Presidi proporzionati |
| Assegnare le risorse | Urgenza e competenze necessarie | Destinare tempo e specialisti agli interventi prioritari | Responsabili e risorse definiti |
| Calibrare il monitoraggio | Variabilità del rischio e segnali di deterioramento | Intensificare le verifiche dove l’esposizione cambia più rapidamente | Frequenze e soglie di attenzione |
| Rivedere le decisioni | Incidenti, anomalie e cambiamenti rilevanti | Aggiornare priorità e controlli quando le evidenze lo richiedono | Scelte aggiornate e motivate |
KRI e controlli proporzionati al livello di rischio
I Key Risk Indicators (KRI), associati a soglie e responsabilità di monitoraggio, aiutano a rilevare variazioni dell’esposizione. Nel Risk Based Approach servono a valutare se mantenere o modificare le scelte adottate: un peggioramento può richiedere controlli più frequenti, un approfondimento o l’anticipazione di un intervento. Anche la riduzione del rischio può giustificare una diversa distribuzione delle risorse, purché supportata da evidenze e compatibile con gli obblighi applicabili.
Questa calibrazione va verificata nel tempo: un cambiamento nei processi o nell’infrastruttura può modificare l’esposizione e rendere insufficienti presidi che prima risultavano adeguati.
Monitoraggio dei rischi e aggiornamento delle priorità
L’adozione di un approccio basato sul rischio permette di gestire le minacce in modo dinamico. ISO 31000:2018 definisce il rischio come effetto dell’incertezza sugli obiettivi: la valutazione deve quindi considerare gli eventi potenziali, le loro conseguenze e la probabilità che si verifichino, collegandoli agli obiettivi dell’organizzazione.
In quest’ottica, per gestire il rischio in maniera dinamica bisogna governare i processi in funzione degli obiettivi e degli eventi che potrebbero comprometterli. Studiare le attività, le interazioni e le modalità operative aiuta a capire dove si generano criticità e quali interventi possono migliorare i risultati.
Il Risk Based Approach permette alle banche di creare mappe di rischio che evidenziano, area per area, le conseguenze potenziali di determinate scelte e azioni. Il monitoraggio dei KRI aiuta a rilevare segnali di deterioramento, mentre l’assegnazione di responsabilità e presidi di controllo chiarisce chi deve valutare le anomalie e attivare gli interventi.
Le valutazioni vanno riesaminate periodicamente e quando emergono incidenti, nuove minacce o cambiamenti rilevanti nei processi, negli asset e nei fornitori. Il superamento di una soglia KRI deve attivare una verifica: se il livello di esposizione è cambiato, occorre aggiornare le priorità, i controlli o i piani d’azione e documentare le decisioni assunte.
Applicare il Risk Based Approach con la consulenza Augeos
Per applicare il Risk Based Approach in una banca occorre tradurre criteri condivisi in scelte che le diverse funzioni possano attuare e verificare. Se le valutazioni producono elenchi di criticità senza un ordine di intervento chiaro, o se i controlli rimangono uguali anche quando cambia l’esposizione, è utile riesaminare il metodo e il suo collegamento con l’operatività. La consulenza può aiutare a individuare questi disallineamenti e a costruire un percorso di miglioramento coerente con le caratteristiche dell’istituto.
Augeos Advisor offre consulenza e formazione per il settore finanziario, con percorsi personalizzati che vanno dall’assessment all’implementazione. Nell’ambito dei rischi operativi, il supporto comprende l’analisi dei gap nei processi, le metodologie di valutazione e l’individuazione di piani d’azione; la formazione aiuta a condividere criteri e competenze tra le persone coinvolte. Per le banche che intendono rendere più coerenti priorità e presidi, questi servizi costituiscono un supporto metodologico e organizzativo.
Approfondisci con Augeos Advisor
Approfondisci i servizi di consulenza Augeos Advisor e il percorso dedicato ai rischi operativi .

Topic: Risk Management, Banking
Post Correlati